Update2026.11.01 (일)

 허정찬 기자
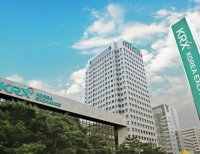
한국거래소가 장기간 주가가 회사 장부상 순자산 가치에도 크게 못 미친 상장사 151곳의 명단을 최초로 공표했다. 이른바 ‘네이밍 앤드 셰이밍(Naming and Shaming·명단 공개를 통한 압박)’ 방식을 통해 상장사의 주주 환원과 자발적인 기업가치 제고 노력을 이끌어내 ‘코리아 디스카운트’를 해소하겠다는 취지다.

(사진=한국거래소 제공)
거래소는 1일 유가증권시장(코스피) 96개사와 코스닥 55개사 등 총 151개사를 ‘저PBR(주가순자산비율) 기업’으로 확정하고, 오는 2일부터 상장공시시스템(KIND) 밸류업 페이지를 통해 공개한다고 밝혔다. 증권사 트레이딩시스템(HTS·MTS) 종목명에도 일제히 ‘저PBR’ 표시가 부착된다. 이번 공표 효력은 차기 명단 공표일인 내년 5월 4일 전까지 유지되며, 향후 매년 5월과 11월 첫 거래일에 정기적으로 발표된다.
이번에 선정된 151개사의 평균 PBR은 0.247배(단순 평균 약 0.25배)로 집계됐다. 시장 전체 평균(코스피 1.43배·코스닥 1.60배)의 6분의 1 수준이자, 기업이 청산했을 때 남는 장부상 순자산의 4분의 1 가격에 주식시장에서 거래되고 있다는 의미다. 전체의 3분의 1에 달하는 51곳은 PBR이 0.2배에도 미치지 못했으며, 코스피 상장사 SUN&L의 경우 0.06배로 가장 낮았다.
명단에는 시가총액 1조 원 이상의 대형주와 주요 대기업집단 계열사도 다수 포함됐다. 28개 대기업집단 소속 40개 사가 이름을 올렸으며, 롯데(롯데하이마트 0.15배, 롯데쇼핑 0.17배, 롯데케미칼 0.18배)와 태광(대한화섬 0.19배, 흥국화재 0.20배, 태광산업 0.23배)이 각각 3곳으로 가장 많았다. 시총 1조 원 이상 코스피 기업 중에서는 이마트(0.15배)가 가장 낮았고, 현대제철(0.19배), 한화생명(0.27배) 등도 명단에 올랐다.
업종별로는 공장·토지 등 유형자산 비중이 큰 전통 제조·장치 산업의 편중이 뚜렷했다. 코스피는 소재(23곳), 산업재(22곳), 자유소비재(18곳) 순이었으며, 코스닥은 정보기술(17곳), 산업재(10곳), 헬스케어(10곳) 순이었다. 자회사 중복 상장으로 더블카운팅(이중계산) 할인을 받는 지주회사도 한솔홀딩스, 삼양홀딩스 등 10곳이 포함됐다.
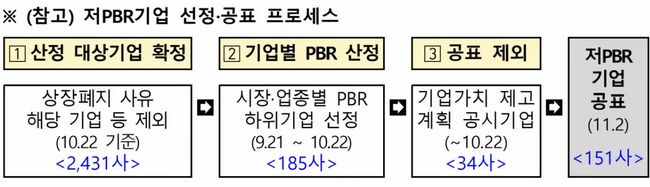
거래소는 지난달 22일 기준 상장폐지 사유 발생 기업 등을 제외한 2431개사를 대상으로 심사를 진행했다. 최근 6반기 연속 또는 7반기 중 6반기 동안 업종별 PBR이 코스피 하위 25%, 코스닥 하위 10%에 머문 185곳을 1차 후보로 추렸다.
이 가운데 지난 22일까지 PBR 개선계획을 자발적으로 공시한 34개사는 1년간 공표를 유예받아 최종 151곳으로 압축됐다. 다만 12반기(6년) 이상 장기 저PBR 상태에 머문 15개사는 개선계획을 냈음에도 유예 대상에서 제외돼 명단에 포함됐다.
(사진=한국거래소 제공)
정부와 거래소는 ‘페널티성 경고’에 그치지 않고 사후 지원을 병행한다는 방침이다. 거래소는 선정된 151개사 전체를 대상으로 내년부터 ‘일대일 맞춤형 PBR 개선 컨설팅’을 제공해 저평가 원인 분석과 자본효율성 개선, 주주환원 목표 수립을 돕는다. 금융위원회 역시 스튜어드십 코드(기관투자자의 수탁자 책임 원칙) 가이드라인을 개정해 기관투자자가 저PBR 기업 경영진과의 대화, 의결권 행사 등 주주 관여 활동에 적극 나서도록 유도할 계획이다.
제도 시행 첫날부터 기준의 정밀성을 둘러싼 불만도 제기된다. 코스닥의 경우 상장사가 10곳 미만인 소규모 업종은 비율 대신 ‘업종 내 최하위 1곳’을 무조건 선정하는 특례(제6조제3항)가 적용됐다.
이로 인해 상장사가 4곳에 불과한 유틸리티 업종의 에코심플렉스는 PBR이 0.40배로 코스닥 저PBR 기준치(정보기술 0.39배, 산업재 0.31배 등)보다 높은 편임에도 ‘업종 꼴찌’라는 이유로 명단에 올랐다. 이로 인해 부동산(33.3%), 유틸리티(25%), 에너지(16.7%) 등 소수 업종의 선정률이 비정상적으로 높아져 소규모 업종 기업이 불리하다는 지적이다.
주주환원 확대가 실제 PBR 상승으로 이어질지에 대한 회의론도 나온다. 통상 배당 확대나 자사주 매입·소각은 자기자본(분모)을 줄여 PBR을 높이는 방안으로 거론되지만, 현금 유출에 따른 주가 하락이나 주식 수 감소로 분자인 시가총액 역시 함께 줄어들 수 있기 때문이다. 결국 단순한 자본 축소를 넘어 본원적 수익성(ROE) 제고와 시장 신뢰 회복이 뒷받침되지 않으면 시장의 주가 재평가를 이끌어내기 어렵다는 분석이다.
 짐웨어 브랜드 유피라운지, ‘유피라운지 클럽 2025 반얀트리 풀파티’ 성황리 개최
 아이유, 제주 할망작가들과 따뜻한 만남…“애순이 약속 지켰다”
 서양화가 김병길, 한국과 캐나다의 감성 풍경으로 개인전 개최